
Budget et suivi de dépenses
- Évaluation
- 4,9
- Téléchargements
- 100.00K
- Classification du contenu
- PEGI 3
Budget et suivi de dépenses - Captures d'écran
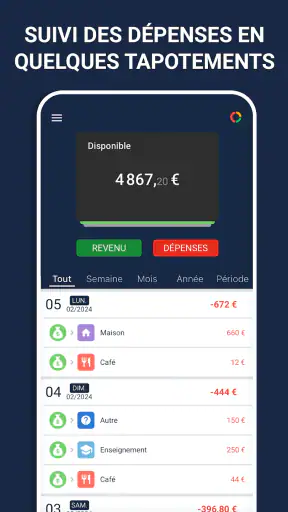
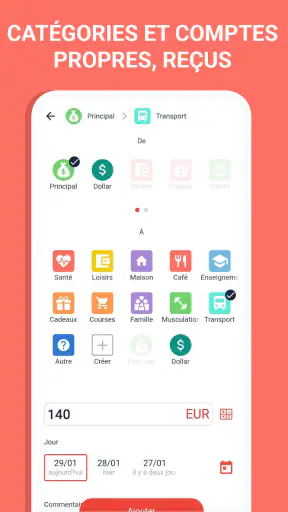
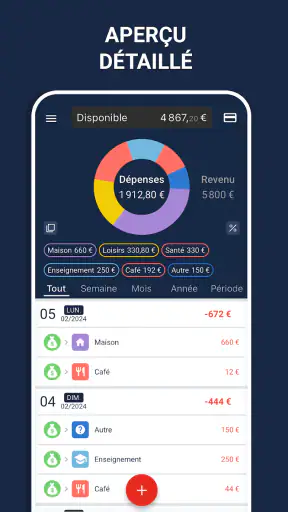
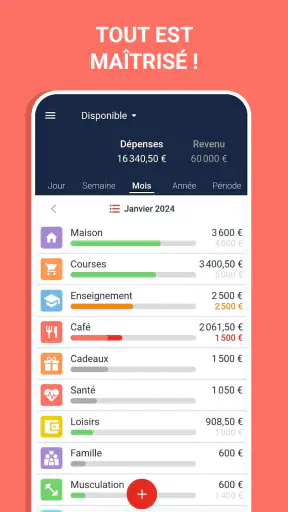
Avantages
- Interface claire pour visualiser rapidement les dépenses et les revenus.
- Catégorisation pratique pour mieux comprendre les habitudes de consommation.
- Suivi du budget utile pour éviter les dépassements en fin de mois.
- Ajout rapide des transactions
- même lors de déplacements.
- Les graphiques facilitent l’analyse de l’évolution financière.]
- contras:[
Inconvénients
- La saisie manuelle peut devenir fastidieuse au quotidien.
- Certaines fonctions avancées peuvent nécessiter un abonnement payant.
- Les options de personnalisation du budget restent parfois limitées.
- Une synchronisation bancaire peut soulever des questions de confidentialité.
- L’application dépend d’une utilisation régulière pour fournir des résultats fiables.
Budget et suivi de dépenses - Description
- Nom de l'application
- Budget et suivi de dépenses
- Nom du package
- money.manager.expense.tracker.budget.finance.wallet
- Développeur
- Cleaner + Antivirus + VPN company
- Catégorie
- Finance
- Dernière mise à jour
- 29 déc. 2021
- Version
- 0.14.1
Quand je commence à perdre le fil de mes dépenses, le problème ne vient généralement pas d’un achat exceptionnel. Ce sont plutôt les petits paiements qui s’accumulent, les prélèvements oubliés et les sorties dont je ne sais plus très bien dans quelle catégorie les placer. Budget et suivi de dépenses s’adresse précisément à ce moment-là : c’est une application de finances personnelles conçue pour noter ses dépenses, garder une vue sur son argent et préparer un budget plus lisible.
Après l’avoir utilisée comme outil de suivi quotidien, je la vois surtout comme un carnet financier numérique, plus structuré qu’une simple note dans le téléphone. Elle ne cherche pas à transformer la gestion de l’argent en activité compliquée. Son intérêt est de créer une habitude : enregistrer ce qui sort, regarder où part le budget, puis ajuster les décisions suivantes. La vraie valeur de l’application apparaît quand on l’utilise régulièrement, pas quand on l’ouvre une seule fois pour faire un bilan rapide.
Elle est gratuite, classée dans la catégorie Finance et proposée par Cleaner + Antivirus + VPN company. Sa fiche affiche une moyenne de 4,9, basée sur environ 11 mille évaluations, avec plus de 100 mille installations. Elle convient aussi à un public très large puisque sa classification d’âge est PEGI 3. La version actuelle est 0.14.1 et elle fonctionne à partir d’Android 7.0.
Du premier relevé au budget réellement utilisable
Partir d’une situation concrète plutôt que d’un objectif abstrait
Je conseille de ne pas commencer par vouloir tout contrôler. Au premier lancement, le meilleur point de départ est une question simple : qu’est-ce que je veux comprendre dans mes finances ? Pour certains, il s’agit de savoir pourquoi le compte descend si vite. Pour d’autres, c’est de vérifier si les dépenses alimentaires prennent trop de place ou de préparer un mois avec davantage de contraintes.
Cette façon de procéder évite un piège fréquent des applications de budget : remplir beaucoup d’informations sans savoir quelle décision elles doivent aider à prendre. Avec Budget et suivi de dépenses, je préfère définir une période courte, observer les sorties principales, puis élargir progressivement. L’application devient alors un outil de décision, pas seulement une liste de transactions.
Un étudiant peut l’utiliser pour séparer les repas, les transports et les loisirs. Une personne qui commence un nouvel emploi peut suivre les frais liés aux trajets et aux repas pris à l’extérieur. Dans un foyer, elle peut aussi servir à préparer une discussion concrète sur les dépenses communes, à condition que chaque personne saisisse ses opérations avec la même discipline.
Enregistrer une dépense au moment où elle compte
Le premier geste utile est d’ajouter une dépense dès qu’elle risque d’être oubliée. Je ne recommande pas d’attendre la fin de la semaine pour reconstituer tout le parcours mentalement. Un café payé entre deux rendez-vous, un achat rapide en pharmacie ou un trajet imprévu sont précisément les opérations qui disparaissent de la mémoire.
Pour que le suivi reste fiable, je garde une règle très simple : une dépense doit recevoir une catégorie cohérente dès son enregistrement. Si je classe un déjeuner dans les loisirs un jour, puis dans l’alimentation le lendemain, le bilan perd rapidement son intérêt. Ce n’est pas une faiblesse particulière de l’application ; c’est une limite de tout suivi manuel. L’outil peut organiser l’information, mais il ne peut pas décider à ma place de la logique que je veux appliquer.
La saisie manuelle a toutefois un avantage intéressant : elle m’oblige à remarquer l’achat. Cette petite pause peut suffire à faire la différence entre une dépense choisie et une dépense automatique. Pour les personnes qui veulent reprendre conscience de leurs habitudes, cette friction est parfois utile. Pour celles qui souhaitent une synchronisation invisible avec leurs comptes, elle risque au contraire de devenir le principal obstacle.
Construire des catégories qui servent une décision
Je déconseille de créer une catégorie pour chaque magasin ou chaque type de produit. Une organisation trop détaillée donne l’impression d’être précise, mais elle devient pénible à maintenir. Il vaut mieux regrouper les dépenses selon les décisions que l’on veut prendre : réduire les repas à l’extérieur, limiter les achats non essentiels, surveiller les déplacements ou protéger une somme destinée aux factures.
Un détail important est de distinguer les dépenses fixes des dépenses ajustables. Le loyer, une facture récurrente ou un abonnement ne se gèrent pas de la même manière qu’une sortie ou qu’un achat impulsif. Même si les deux apparaissent dans le même suivi, je les interprète différemment. Cette distinction permet de voir ce qui peut réellement être modifié avant de conclure que le budget est trop serré.
Pour un usage familial, je trouve aussi utile de séparer les dépenses personnelles des dépenses partagées. Une sortie individuelle ne devrait pas être mélangée avec les achats nécessaires au foyer. Cette méthode facilite ensuite le passage de l’application à une conversation avec un partenaire ou un colocataire, car chacun peut expliquer les chiffres sans confondre les responsabilités.
Passer du relevé au plan du mois
Une fois plusieurs dépenses enregistrées, le planificateur de budget devient plus pertinent. Je commence par estimer les montants incontournables, puis je réserve une limite réaliste aux catégories sur lesquelles j’ai une marge d’action. Le mot important est « réaliste » : fixer une limite impossible à tenir produit surtout de la frustration et pousse à abandonner le suivi.
Je préfère également prévoir une petite marge pour les dépenses irrégulières. Une réparation, un cadeau ou un déplacement exceptionnel ne doit pas forcément être interprété comme un échec du budget. Si tout l’argent est réparti entre des enveloppes rigides, le premier imprévu rend le plan inutilisable. Un bon budget doit expliquer les écarts, pas prétendre qu’ils n’existeront jamais.
Le meilleur moment pour consulter le bilan n’est pas uniquement à la fin du mois. Je regarde aussi la tendance en cours de période. Si une catégorie approche déjà de sa limite alors que plusieurs jours restent à couvrir, je peux ralentir les achats concernés. Cette utilisation préventive est plus utile qu’un constat tardif indiquant simplement que le budget a été dépassé.
Faire circuler l’information entre l’application et la vie quotidienne
Le premier transfert se fait entre la dépense réelle et l’écran de suivi. Je paie, j’ouvre l’application, je saisis l’opération et je la place dans la catégorie choisie. Le deuxième transfert va dans l’autre sens : les informations accumulées doivent revenir dans mes décisions. Je peux alors décider de préparer davantage de repas, de reporter un achat ou de conserver une marge pour la fin du mois.
Cette logique de va-et-vient est essentielle. Si je ne fais que saisir des opérations, Budget et suivi de dépenses devient une archive. Si je consulte les résultats sans enregistrer correctement les dépenses, les conclusions sont fragiles. L’application fonctionne donc mieux avec une routine courte et fréquente qu’avec une longue séance de rattrapage.
Dans un couple, le point de passage est encore plus délicat. Si une seule personne renseigne les dépenses, elle devient de fait la gardienne du budget, ce qui peut créer une charge supplémentaire. Je recommande de convenir à l’avance d’une règle commune : qui saisit les achats partagés, quand les opérations sont ajoutées et comment les dépenses exceptionnelles sont classées. Le logiciel ne remplace pas cet accord, mais il peut rendre la discussion plus concrète.
Un scénario réaliste : reprendre le contrôle après une semaine confuse
Imaginons une semaine où plusieurs paiements se sont enchaînés : déjeuner pris dehors, transport supplémentaire, achat domestique et quelques petites commandes. Aucun montant ne semble dramatique isolément, mais le total surprend. Dans ce cas, je commencerais par enregistrer les opérations dans l’ordre, sans chercher immédiatement à juger chaque achat.
Ensuite, je regrouperais les dépenses par fonction. Le but ne serait pas de trouver un coupable, mais de repérer le mécanisme : les repas à l’extérieur sont-ils devenus quotidiens ? Les transports ont-ils augmenté à cause d’un changement d’emploi ? Les petites commandes correspondent-elles à un besoin récurrent ou à une série d’achats sans plan ?
À partir de ce constat, je modifierais une seule habitude pour la semaine suivante. Par exemple, préparer deux repas à l’avance ou réserver une somme précise aux déplacements. Cette étape est plus efficace que de vouloir supprimer toutes les dépenses variables d’un coup. Le suivi sert alors à tester une décision, puis à observer son effet dans la période suivante.
Ce que l’application apporte face aux alternatives habituelles
La méthode la plus simple reste le carnet papier ou la note dans le téléphone. Elle peut suffire à une personne qui ne veut qu’additionner quelques dépenses, mais elle demande davantage de classement manuel. Budget et suivi de dépenses apporte une structure dédiée au budget et au suivi financier, ce qui rend la consultation plus naturelle qu’une liste de texte.
Un tableur offre davantage de liberté et peut convenir à quelqu’un qui aime construire ses propres formules. En revanche, il demande une organisation initiale plus importante et une certaine aisance pour maintenir les calculs. Je choisirais le tableur pour un suivi très personnalisé, notamment si je veux croiser de nombreuses sources. Je choisirais cette application pour une démarche plus directe, centrée sur la saisie et la lecture des dépenses.
Les services bancaires peuvent sembler plus pratiques lorsqu’ils récupèrent automatiquement les opérations. Ils restent cependant liés à la façon dont la banque présente les transactions et catégorise les achats. Une application dédiée peut être préférable à quelqu’un qui veut une vision indépendante, qui paie parfois en espèces ou qui souhaite réfléchir à son budget sans dépendre d’un seul établissement. En contrepartie, la saisie manuelle demande une implication que l’automatisation évite.
Les habitudes qui améliorent vraiment les résultats
La première astuce est de saisir les dépenses à un moment fixe de la journée si l’ajout immédiat n’est pas possible. Je choisirais un moment calme, mais je limiterais cette vérification à une routine courte. Attendre trop longtemps transforme le suivi en tâche administrative et augmente le risque d’oublis.
La deuxième consiste à noter mentalement les achats qui ne rentrent pas facilement dans une catégorie. Ils révèlent souvent un problème de conception du budget. Si je dois constamment hésiter entre deux catégories, je peux les regrouper ou définir une règle claire. Une catégorie utile est celle qui permet de prendre une décision sans débat à chaque saisie.
La troisième est de comparer le budget prévu avec le comportement réel, sans modifier la limite chaque fois qu’elle est dépassée. Ajuster immédiatement le plafond peut donner une impression de contrôle, tout en masquant le problème. Je préfère garder la première estimation, constater l’écart, puis décider si le budget était irréaliste ou si l’habitude mérite d’être corrigée.
Enfin, je ferais un bilan séparé des dépenses exceptionnelles. Elles doivent être visibles, mais elles ne devraient pas forcément définir le rythme habituel du mois suivant. Cette lecture évite de tirer une conclusion excessive à partir d’un événement unique.
Les points de friction qui peuvent faire abandonner le suivi
La principale limite est liée à la régularité nécessaire. Une application de suivi ne peut pas produire une image fiable si plusieurs opérations sont oubliées. Les paiements en espèces sont particulièrement faciles à perdre de vue, tout comme les achats effectués rapidement dans un contexte chargé. Pour une personne qui refuse toute saisie manuelle, ce fonctionnement risque de ne pas convenir.
La deuxième friction vient de la catégorisation. Elle paraît simple au début, puis les cas particuliers apparaissent : un achat qui contient des produits alimentaires et ménagers, une sortie payée pour plusieurs personnes ou une dépense remboursée plus tard. Il faut choisir une convention et s’y tenir. Si je change de méthode chaque semaine, les résultats deviennent difficiles à comparer.
Le suivi peut aussi devenir trop présent pour certaines personnes. Regarder chaque petite dépense avec anxiété n’est pas une bonne gestion financière. L’application doit aider à comprendre et à décider, non transformer chaque achat en source de culpabilité. Dans ce cas, un bilan hebdomadaire plus calme peut être préférable à une vérification permanente.
Je serais également prudent avant de l’utiliser comme unique outil de gestion d’un budget complexe. Une activité indépendante, plusieurs comptes, des remboursements fréquents ou des finances partagées avec de nombreuses personnes demandent souvent des procédures plus détaillées. Un tableur ou un outil spécialisé peut alors offrir une meilleure traçabilité, même s’il est moins simple à prendre en main.
À qui je la recommande, et dans quel cas je passerais mon tour
Je la recommande à quelqu’un qui veut commencer un suivi des dépenses sans se lancer dans une organisation financière lourde. Elle convient bien à la personne qui veut comprendre ses habitudes, préparer un budget mensuel et obtenir une vue plus claire de ses sorties. Elle peut aussi servir de point de départ à un foyer qui cherche une méthode commune, à condition de définir les règles de saisie avant de commencer.
Je la trouve particulièrement adaptée aux utilisateurs qui apprécient les actions simples et répétées. Le parcours est facile à intégrer dans une routine : ajouter, classer, consulter, puis ajuster. Sa gratuité enlève aussi un obstacle au premier essai, ce qui permet de vérifier si le suivi manuel correspond réellement à son mode de vie avant de chercher une solution plus avancée.
Je passerais mon tour si mon besoin principal était l’automatisation complète, l’analyse financière très poussée ou la gestion détaillée de plusieurs comptes. Dans ces situations, la simplicité devient une contrainte. De même, si je sais que je n’ouvrirai l’application qu’une fois par mois, je choisirais plutôt une méthode adaptée à ce rythme, car les données risquent d’être trop incomplètes pour guider une décision.
Mon bilan après le parcours complet
Ce que j’apprécie le plus dans Budget et suivi de dépenses, c’est le lien direct entre une action banale et une décision visible. Une dépense saisie n’est pas seulement conservée : elle peut montrer qu’une catégorie prend trop de place, qu’une limite est mal calibrée ou qu’une habitude mérite d’être changée. Cette progression donne davantage de sens au suivi qu’une simple addition de montants.
Son approche a aussi une contrepartie claire : il faut accepter de participer. L’application ne remplace ni la mémoire, ni la discipline, ni la conversation nécessaire dans un budget partagé. Elle aide à structurer les informations, mais le résultat dépend de la qualité des saisies et des décisions prises ensuite.
Pour une première démarche de planification budgétaire, je trouve donc l’outil convaincant, surtout si l’objectif est de commencer petit et de construire une routine durable. Je l’utiliserais avec une règle simple : enregistrer les dépenses importantes immédiatement, faire un point régulier sur les catégories et ne modifier le budget qu’après avoir compris l’écart. Si cette méthode correspond à votre façon de fonctionner, Budget et suivi de dépenses peut devenir un compagnon pratique pour reprendre la main sur les dépenses courantes.
En revanche, je ne le présenterais pas comme une solution universelle. Les utilisateurs qui veulent une gestion entièrement automatique ou une comptabilité très détaillée devront probablement chercher ailleurs. Pour tous les autres, et notamment pour ceux qui veulent transformer un sentiment de désordre en quelques habitudes concrètes, son approche gratuite et accessible mérite un essai attentif plutôt qu’un jugement après une seule ouverture.
FAQ
Qu’est-ce que l’application Budget et suivi de dépenses permet de faire ?
Budget et suivi de dépenses est conçue pour vous aider à organiser vos finances personnelles au quotidien. Vous pouvez y enregistrer vos revenus et vos achats, classer les opérations par catégories, consulter l’évolution de votre budget et visualiser vos habitudes de consommation. L’application convient aussi bien au suivi individuel qu’à une gestion simple des dépenses du foyer.
L’application Budget et suivi de dépenses est-elle facile à utiliser pour débuter ?
Oui, la prise en main est généralement rapide, même si vous n’avez jamais utilisé d’outil de gestion financière. L’interface permet d’ajouter une dépense ou un revenu en quelques étapes, puis de consulter les totaux depuis un tableau de bord. Pour obtenir des résultats utiles, il est toutefois nécessaire de renseigner régulièrement les opérations et de personnaliser les catégories selon vos habitudes.
Mes données financières sont-elles protégées dans Budget et suivi de dépenses ?
Avant de saisir des informations sensibles, il est recommandé de consulter la politique de confidentialité et les autorisations demandées par l’application. Évitez d’y enregistrer des identifiants bancaires, des mots de passe ou des données qui ne sont pas nécessaires au suivi budgétaire. Si l’application propose un code d’accès, une sauvegarde sécurisée ou un verrouillage biométrique, activez ces options pour renforcer la protection.
Peut-on suivre plusieurs catégories ou budgets avec cette application ?
L’application permet de structurer les dépenses par catégories, ce qui facilite le suivi du logement, de l’alimentation, des transports, des loisirs ou des factures. Selon les fonctions disponibles dans la version installée, vous pouvez également définir des limites ou comparer vos dépenses à un budget prévu. Cette organisation aide à repérer rapidement les postes qui dépassent vos objectifs mensuels.
Budget et suivi de dépenses est-elle gratuite ou contient-elle des achats intégrés ?
La disponibilité des fonctions gratuites peut varier selon la version Android ou iOS et selon les mises à jour publiées par l’éditeur. Certaines fonctionnalités avancées, comme les rapports détaillés, la synchronisation, l’absence de publicité ou l’exportation des données, peuvent être réservées à une formule payante. Vérifiez la fiche officielle de l’application avant le téléchargement afin de connaître les achats intégrés et les éventuelles conditions d’abonnement.


